📘 Modelagem Matemática: Aula 08
📌 Sumário da Aula
- Equações Diferenciais Ordinárias (EDOs) de 1ª Ordem Computacional: Problemas de Valor Inicial (PVI), Métodos de Euler, Heun e Runge-Kutta (RK4)
- 2.1 Circuito RC Série (Carga de Capacitor)
- 2.2 Circuito RL Série (Estabelecimento de Corrente)
- 2.3 Dinâmica Térmica de Transformadores (Lei de Resfriamento de Newton)
- 4.1 Dedução pela Série de Taylor
- 4.2 Interpretação Geométrica e Limitações
- 5.1 Conexão com a Regra dos Trapézios
- 6.1 Formulação Matemática dos 4 Estágios
- 6.2 Equação de Atualização Ponderada
- Atividade 1 (Apostila 04 - Seção 1 / Atividade 1): Fundamentos de PVIs e Constante de Integração
- Atividade 2 (Apostila 04 - Seção 1 / Atividade 2): Balanço Hídrico em Tanque com Método de Euler
- Atividade 3 (Apostila 04 - Seção 1 / Atividade 3): Resfriamento de Newton Computacional com Método de Euler
- Atividade 4 (Apostila 04 - Seção 2 / Atividade 4): Dispersão de Poluente com Método de Heun
- Atividade 5 (Apostila 04 - Seção 2 / Atividade 5): Análise Estrutural do Loop de Heun Computacional
- Atividade 6 (Apostila 04 - Seção 3 / Atividade 1): Execução Manual do Método RK4
- Atividade 7 (Apostila 04 - Seção 3 / Atividade 2): Aquecimento Industrial de Fluido por RK4
- Atividade 8 (Apostila 04 - Seção 3 / Atividade 3): Algoritmo de Atualização do RK4 Computacional
- 📚 Referências Bibliográficas
Equações Diferenciais Ordinárias (EDOs) de 1ª Ordem Computacional: Problemas de Valor Inicial (PVI), Métodos de Euler, Heun e Runge-Kutta (RK4)
Navegação Rápida no Cofre
📍 Disciplina: Modelagem Matemática | 📚 MOC: 01 Matemática e Estatística | 🏠 Início: Hub Principal 📄 Apostila Base: Equações Diferenciais Ordinárias de 1a Ordem Computacional ⬅️ Aula Anterior: Aula 07 - Integração Numérica ➡️ Próxima Aula: Aula 09 - Pesquisa Operacional e Simplex 🖼️ Diagrama Técnico: modelagem_edos_euler_heun_runge_kutta.svg
🎯 Objetivos de Aprendizagem
Ao final desta aula, você será capaz de:
- Compreender a formulação física de EDOs de 1ª Ordem na Engenharia Elétrica: modelar circuitos dinâmicos e , regime transitório de máquinas elétricas, dinâmica térmica de condutores e transformadores (Lei de Resfriamento de Newton) como Problemas de Valor Inicial (PVI):
- Dominar o Campo de Direções (Direction Fields) e Teorema de Picard-Lindelöf:
- Visualizar o fluxo de trajetórias no plano de fase .
- Compreender as condições de existência e unicidade de soluções baseadas na continuidade de Lipschitz.
- Dominar o Método de Euler Explícito (Passo Único de 1ª Ordem):
- Deduzir a relação de recorrência via expansão em Série de Taylor truncada.
- Analisar o erro de truncamento local e o erro global cumulativo .
- Identificar limites de estabilidade absoluta e o risco de divergência com passos excessivamente grandes.
- Dominar o Método de Heun (Euler Melhorado / Preditor-Corretor / Runge-Kutta de 2ª Ordem - RK2):
- Estruturar a estratégia de dois passos: predição da inclinação inicial e correção pela média aritmética das inclinações nos extremos do passo:
- Provar a convergência de segunda ordem .
- Dominar o Método Clássico de Runge-Kutta de 4ª Ordem (RK4):
- Compreender as 4 inclinações ponderadas equivalentes à quadratura de Simpson no tempo.
- Deduzir o erro global de quarta ordem , reconhecendo por que o RK4 é o cavalo de batalha da simulação dinâmica moderna.
- Reduzir Sistemas de EDOs e Tratar Problemas Rígidos (Stiff):
- Reduzir equações diferenciais de ordem superior (como circuitos de 2ª ordem) a sistemas de EDOs de 1ª ordem em Espaço de Estados.
- Reconhecer circuitos com constantes de tempo díspares e aplicar métodos implícitos no Python via
scipy.integrate.solve_ivp(method='RK45','Radau').
📊 1. Diagrama Técnico Estrutural
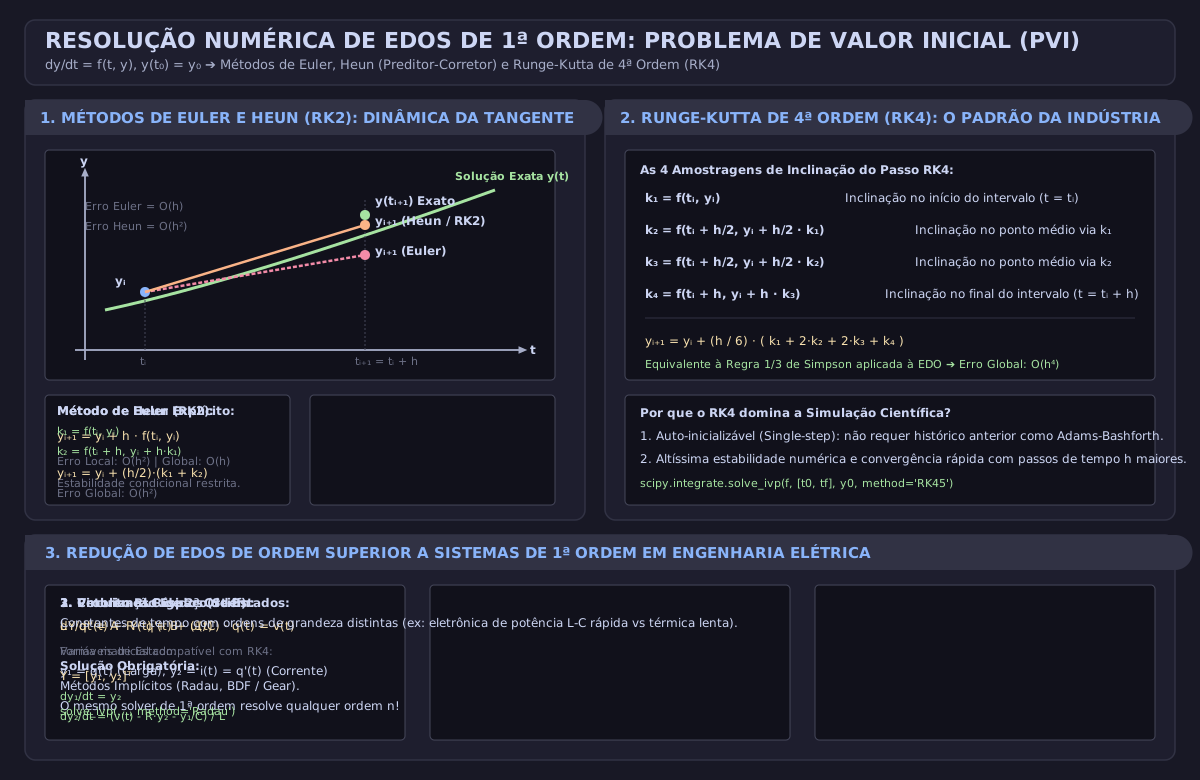
O diagrama a seguir ilustra a dinâmica geométrica das tangentes nos métodos de passo único, a arquitetura dos 4 estágios do algoritmo RK4 e a redução em espaço de estados para circuitos elétricos.
⚡ 2. Modelagem Dinâmica na Engenharia Elétrica
Um vasto conjunto de fenômenos físicos em sistemas elétricos é governado por taxas de variação temporais:
2.1 Circuito RC Série (Carga de Capacitor)
Pela Lei das Malhas de Kirchhoff (KVL): Como , substituindo temos a EDO linear de 1ª ordem: onde é a constante de tempo do circuito. Conhecendo a condição inicial , temos um PVI rigoroso.
2.2 Circuito RL Série (Estabelecimento de Corrente)
2.3 Dinâmica Térmica de Transformadores (Lei de Resfriamento de Newton)
A taxa de dissipação térmica de um transformador em banho de óleo para o meio ambiente é modelada por: onde () é o coeficiente global de transferência de calor e é a temperatura do ar ambiente.
🧭 3. Problema de Valor Inicial (PVI) e Teoria de Passo Único
Formalmente, o PVI de 1ª ordem é definido no domínio temporal por:
O domínio é discretizado em uma malha temporal com passos de largura :
Nosso objetivo é computar aproximações . Em métodos de passo único (one-step methods), a nova estimativa depende exclusivamente do estado imediatamente anterior e do passo : onde é a função de incremento característica de cada método.
🚶 4. Método de Euler Explícito (Ordem 1)
O Método de Euler (proposto por Leonhard Euler em 1768) é o algoritmo fundamental de integração temporal.
4.1 Dedução pela Série de Taylor
Expandindo a solução exata em torno de : Como , truncando no termo de primeira ordem:
4.2 Interpretação Geométrica e Limitações
Geometricamente, o método projeta uma reta ao longo da reta tangente no ponto inicial .
- Erro de Truncamento Local: .
- Erro de Truncamento Global: acumulando os erros ao longo dos passos: Portanto, Euler é um método de primeira ordem.
Estabilidade Numérica e Rigidez
Considere a equação teste , com (sistema fisicamente estável). Aplicando Euler: . Para que as oscilações numéricas não explodam para o infinito (), devemos ter: Se , o método de Euler torna-se violentamente instável, gerando oscilações espúrias gigantescas mesmo que o circuito físico seja perfeitamente estável!
🔄 5. Método de Heun (Preditor-Corretor / RK2)
Para contornar o desvio da tangente de Euler, Karl Heun desenvolveu uma estratégia em dois estágios:
- Estágio Preditor (Euler Provisório): estima a inclinação no início do intervalo e projeta um valor tentativo no final do passo:
- Estágio Corretor (Média das Inclinações): calcula a inclinação da derivada no ponto tentativo e calcula o avanço pela média aritmética das inclinações:
5.1 Conexão com a Regra dos Trapézios
Integrando formalmente a EDO entre e : Aproximando a integral pela Regra dos Trapézios: Como aparece em ambos os membros (equação implícita), Heun usa a estimativa de Euler para fechar o lado direito. O erro global torna-se de segunda ordem .
👑 6. Método de Runge-Kutta de 4ª Ordem (RK4)
O Método de Runge-Kutta de 4ª Ordem (proposto pelos matemáticos alemães Carl Runge e Martin Kutta em 1901) é o algoritmo mais consagrado em engenharia para resolução de PVIs não-rígidos.
6.1 Formulação Matemática dos 4 Estágios
Em cada passo de tempo , o RK4 avalia a função taxa em 4 posições estratégicas:
- (Inclinação no início do passo):
- (Inclinação no ponto médio via ):
- (Inclinação no ponto médio refinada via ):
- (Inclinação no final do passo via ):
6.2 Equação de Atualização Ponderada
Combinando as 4 inclinações com os pesos da Regra de 1/3 de Simpson:
| Parâmetro | Posição Temporal | Posição de Estado | Peso na Média |
|---|---|---|---|
| (Início) | |||
| (Meio) | |||
| (Meio) | |||
| (Fim) |
- Erro de Truncamento Local: .
- Erro de Truncamento Global: .
- Auto-inicializável (Self-starting): não requer memória de passos anteriores (diferente de métodos multipasso como Adams-Bashforth).
💻 7. Implementação Completa Computacional
O script abaixo reúne a implementação vetorial dos métodos de Euler, Heun e RK4, além de demonstrar a simulação do circuito dinâmico da engenharia:
Parâmetros de Projeto e Considerações Analíticas:
- !/usr/bin/env python3
- Teste didático com EDO de resfriamento térmico:
- dT/dt = -0.1 * (T - 20), T(0) = 80°C em t in [0, 50] s
- Solução analítica exata: T(t) = 20 + 60 * exp(-0.1 * t)
📝 8. Atividades Oficiais Resolvidas (Apostila 04)
Abaixo estão resolvidas com detalhamento matemático passo a passo todas as 8 atividades oficiais da Apostila 04 do Prof. Tiene Andre Filisbino.
Atividade 1 (Apostila 04 - Seção 1 / Atividade 1): Fundamentos de PVIs e Constante de Integração
Enunciado Oficial
Considerando a resolução de equações diferenciais ordinárias (EDOs) de primeira ordem com condições iniciais (Problemas de Valor Inicial - PVIs), assinale a alternativa correta:
- A) Toda EDO de primeira ordem admite solução analítica fechada por integração direta.
- B) A constante de integração presente na solução geral permanece sempre arbitrária, mesmo quando há uma condição inicial especificada.
- C) Quando a EDO admite solução analítica, a constante de integração arbitrária da solução geral é determinada de forma única a partir da condição inicial .
- D) Métodos numéricos como Euler só podem ser aplicados se a solução analítica já for conhecida previamente.
- E) A condição inicial não exerce nenhuma influência sobre o comportamento assintótico da solução da EDO.
Resolução Matemática Passo a Passo
A integração indefinida de uma EDO de primeira ordem resulta em uma família infinita de curvas integrais parametrizadas por uma constante arbitrária de integração (solução geral ). Quando se impõe a condição inicial , fixa-se um ponto específico pelo qual a curva deve passar. Substituindo e na solução geral: Pelo Teorema de Existência e Unicidade de Picard-Lindelöf, se for contínua e satisfizer a condição de Lipschitz em relação a , o valor de fica univocamente determinado, selecionando uma única trajetória particular.
Resolução Analítica Passo a Passo: Alternativa C.
Atividade 2 (Apostila 04 - Seção 1 / Atividade 2): Balanço Hídrico em Tanque com Método de Euler
Enunciado Oficial
Um reservatório de água possui dispositivos que regulam as vazões de entrada e saída. A variação do volume de água (em litros) ao longo do tempo (em horas) é modelada pela EDO de 1ª ordem: Sabendo que inicialmente o volume no tanque é de (), determine a estimativa do volume no instante utilizando o Método de Euler com passo de .
- A) 45,25 litros
- B) 47,50 litros
- C) 49,50 litros
- D) 50,00 litros
- E) 52,00 litros
Resolução Matemática Passo a Passo
1. Identificação dos Parâmetros do PVI:
- Condição inicial:
- Tamanho do passo:
- Instante desejado:
2. Cálculo da Taxa de Variação Inicial:
3. Aplicação do Passo de Euler:
Resolução Analítica Passo a Passo: Alternativa C ().
Atividade 3 (Apostila 04 - Seção 1 / Atividade 3): Resfriamento de Newton Computacional com Método de Euler
Enunciado Oficial
Um engenheiro deseja modelar a temperatura () de um fluido térmico cuja taxa de resfriamento obedece à equação: Sabendo que a constante de resfriamento é , a temperatura ambiente é , e a temperatura inicial do fluido é , utilize o algoritmo de Euler com passo para calcular a temperatura aproximada após 2 minutos ().
Resolução Matemática Passo a Passo
1. Dados do PVI:
2. Avaliação da Taxa Inicial:
3. Passo de Atualização de Euler: (Para comparação: a solução analítica exata é . O erro com passo é de apenas ).
Resolução Analítica Passo a Passo: .
Atividade 4 (Apostila 04 - Seção 2 / Atividade 4): Dispersão de Poluente com Método de Heun
Enunciado Oficial
Um engenheiro ambiental está modelando a concentração (mg/L) de um poluente em um lago após um derramamento. A taxa de decaimento do poluente ao longo do tempo (em dias) é dada pela EDO: Sabendo que a concentração inicial no instante é , estime a concentração após 1 dia () utilizando o Método de Heun (Euler Melhorado) com um único passo .
Resolução Matemática Passo a Passo
1. Dados: .
2. Passo Preditor (Euler):
3. Passo Corretor (Média das Inclinações): Calculamos a inclinação na posição prevista: Média das inclinações: Atualização final corrigida: (Solução analítica exata: . O Método de Heun acertou com erro inferior a mg/L!).
Resolução Analítica Passo a Passo: .
Atividade 5 (Apostila 04 - Seção 2 / Atividade 5): Análise Estrutural do Loop de Heun Computacional
Enunciado Oficial
Considere o trecho de código Computacional implementando o Método de Euler Melhorado:
(Estrutura de dados e expressões aritméticas avaliadas)
Qual das alternativas descreve com precisão o papel das variáveis
m1em2e a lógica de atualização dey[i + 1]?
- A)
m1é a solução exata em2é o erro residual.- B)
m1representa a inclinação da reta tangente no ponto inicial , utilizada para projetar a prediçãoy_pred;m2é a inclinação estimada no final do subintervalo ; e a solução finaly[i+1]avança utilizando a média aritmética ponderada dessas duas inclinações.- C) O loop executa uma busca binária no intervalo .
- D)
m2é a derivada de segunda ordem calculada simbolicamente.- E) A linha
y_preddescarta a condição inicial para evitar divergência.
Resolução Matemática Passo a Passo
A essência do método de Heun (RK2) consiste em equilibrar a curvatura da função ao longo do subintervalo. Em vez de confiar cegamente na derivada do ponto inicial
m1(que subestima curvas com concavidade voltada para cima), o algoritmo faz uma “sondagem” no ponto futuro comy_pred, calcula a derivada esperada no destinom2, e dá o passo real baseado na média .Resolução Analítica Passo a Passo: Alternativa B.
Atividade 6 (Apostila 04 - Seção 3 / Atividade 1): Execução Manual do Método RK4
Enunciado Oficial
Considere a seguinte equação diferencial ordinária de 1ª ordem: Utilize o método de Runge-Kutta de 4ª ordem (RK4) com passo para realizar uma iteração e calcular a aproximação de . Qual é o valor aproximado de ?
- A) 1,1103 (aproximadamente 1,11)
- B) 1,1050
- C) 1,1000
- D) 1,1200
- E) 1,1150
Resolução Matemática Passo a Passo
1. Dados do PVI: .
2. Cálculo dos 4 Estágios ():
- Estágio 1 ():
- Estágio 2 (): Amostragem em e :
- Estágio 3 (): Amostragem em e :
- Estágio 4 (): Amostragem em e :
3. Combinação Ponderada de Simpson:
(Solução analítica exata: . O RK4 obteve 5 casas decimais exatas em um único passo!).
Resolução Analítica Passo a Passo: Alternativa A ().
Atividade 7 (Apostila 04 - Seção 3 / Atividade 2): Aquecimento Industrial de Fluido por RK4
Enunciado Oficial
Em um processo industrial de aquecimento, a temperatura de um fluido ao longo do tempo (em minutos) segue o modelo de EDO: Sabendo que a temperatura inicial é de (), estime a temperatura ao final do primeiro minuto () utilizando o método de Runge-Kutta de 4ª ordem (RK4) com passo .
- A) 25,0 °C (aproximadamente 24,8 °C)
- B) 24,0 °C
- C) 26,0 °C
- D) 28,5 °C
- E) 21,5 °C
Resolução Matemática Passo a Passo
1. Função Taxa: Com .
2. Cálculo das 4 inclinações:
3. Combinação RK4:
Resolução Analítica Passo a Passo: Alternativa A ().
Atividade 8 (Apostila 04 - Seção 3 / Atividade 3): Algoritmo de Atualização do RK4 Computacional
Enunciado Oficial
No código Python para implementação do método de Runge-Kutta de 4ª ordem (RK4), o loop principal de iteração calcula sucessivamente e em cada passo:
(Estrutura de dados e expressões aritméticas avaliadas)
Qual linha de código completa corretamente a atualização da variável utilizando a fórmula clássica do RK4 quando as variáveis já incorporam o passo ?
- A)
y = y + (k1 + k2 + k3 + k4) / 4- B)
y = y + (k1 + 2 * k2 + 2 * k3 + k4) / 6- C)
y = y + h * (k1 + k2 + k3 + k4) / 6- D)
y = y + (k1 + 4 * k2 + k4) / 3- E)
y = y + (k1 + 3 * k2 + 3 * k3 + k4) / 8
Resolução Matemática Passo a Passo
Quando as variáveis intermediárias são multiplicadas previamente por (ou seja, representam incrementos absolutos em vez de inclinações puras), a fórmula clássica de Runge-Kutta é expressa por: Portanto, a instrução correta Computacional é:
y = y + (k1 + 2 * k2 + 2 * k3 + k4) / 6Resolução Analítica Passo a Passo: Alternativa B.
📚 Referências Bibliográficas
- BURDEN, R. L.; FAIRES, J. D. Análise Numérica. São Paulo: Thomson Learning, 2003.
- CHAPRA, S. C.; CANALE, R. P. Métodos Numéricos para Engenharia. 7. ed. Porto Alegre: AMGH, 2016.
- BOYCE, W. E.; DIPRIMA, R. C. Equações Diferenciais Elementares e Problemas de Valores de Contorno. 10. ed. Rio de Janeiro: LTC, 2015.
- FILISBINO, T. A. Equações Diferenciais Ordinárias de 1ª Ordem Computacional. Material Didático Oficial de Engenharia, 2026.