📘 Modelagem Matemática: Aulas 03 e 04
📌 Sumário da Aula
- Zeros de Funções Não Lineares: Métodos de Intervalo e Métodos de Ponto Aberto em Python
- 📊 Diagrama Técnico Estrutural
- Condições e Cuidados:
- 1.1 O Método da Bisseção
- 1.2 O Método da Falsa Posição (*Regula Falsi*)
- 2.1 O Método de Newton-Raphson
- 2.2 O Método das Secantes
- Atividade 1: Isolamento de Raiz por Bolzano
- Atividade 2: Bisseção Manual Passo a Passo
- Atividade 3: Falsa Posição (Cálculo da 2ª Aproximação)
- Atividade 4: Condição Crítica de Falha em Newton-Raphson
- 🔮 Conexão com o Próximo Tema (Tema 02)
- 📚 Referências Bibliográficas
Zeros de Funções Não Lineares: Métodos de Intervalo e Métodos de Ponto Aberto em Python
Navegação Rápida no Cofre
📍 Disciplina: Modelagem Matemática | 📚 MOC: 01 Matemática e Estatística | 🏠 Início: Hub Principal 📄 Apostila Base: Aritmética Computacional em Python ⬅️ Aula Anterior: Aula 01 e 02 - Aritmética Computacional 💻 Códigos Associados: zeros_funcoes (Material Complementar) | canivete_aritmetica (Material Complementar) | graficos (Material Complementar) 🖼️ Diagrama Técnico: modelagem_zeros_funcoes_comparativo_metodos.svg
🎯 Objetivos de Aprendizagem
Ao final destas duas aulas, você será capaz de:
- Compreender o problema físico e analítico de busca de raízes: identificar equações transcendentais e não lineares onde soluções analíticas fechadas não existem.
- Aplicar o Teorema do Valor Intermediário (Bolzano): localizar e isolar intervalos que garantem a existência de pelo menos uma raiz real.
- Dominar os Métodos de Intervalo Fechado (Bracketing Methods):
- Bisseção: estimativa a priori do número de passos, divisão binária e garantia estrita de convergência.
- Falsa Posição (Regula Falsi): interpolação linear via reta secante e ponderação pela magnitude da função.
- Dominar os Métodos de Ponto Aberto (Open Methods):
- Newton-Raphson: dedução via expansão em Série de Taylor de 1ª ordem, reta tangente, convergência quadrática () e patologias numéricas (derivada nula e ciclos).
- Método das Secantes: aproximação numérica da derivada por quociente de diferenças e convergência superlinear ().
- Implementar algoritmos numéricos robustos em Python: estruturar critérios de parada rigorosos por tolerância de resíduo () e erro relativo (), integrando cálculo simbólico com SymPy.
📊 Diagrama Técnico Estrutural
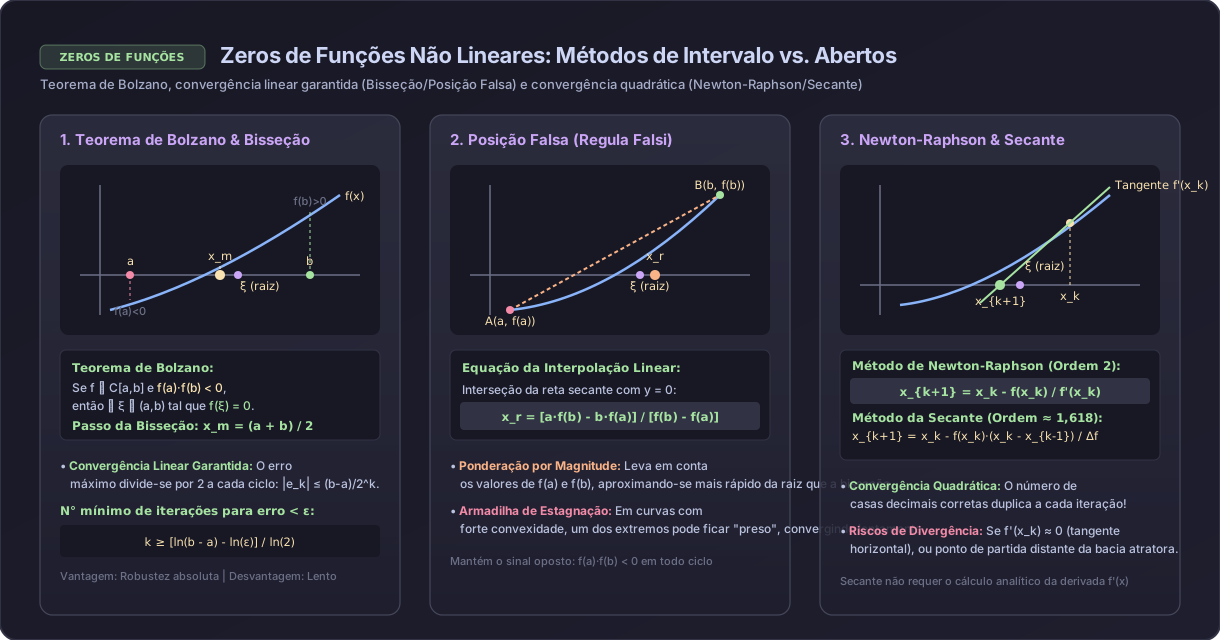
🔍 Introdução: Por Que Métodos Numéricos de Raízes?
Na física e na engenharia elétrica, raramente nos deparamos com equações cujas raízes podem ser obtidas por fórmulas fechadas simples (como Bhaskara).
Exemplos práticos:
- Equação de Shockley de um Diodo em Circuito R-D: Trata-se de uma equação transcendental (combina termos polinomiais e exponenciais). Não há solução algébrica elementar para isolar .
- Cálculo de Queda de Tensão em Linhas de Transmissão: Resolução de fluxos de potência com funções trigonométricas acopladas ().
Para resolver qualquer equação da forma , transformamos o problema em um processo iterativo: partimos de uma estimativa inicial e geramos uma sucessão de valores:
🛑 O Teorema de Bolzano (Isolamento de Raízes)
Antes de disparar qualquer algoritmo computacional, precisamos garantir que uma raiz de fato existe em uma região do domínio.
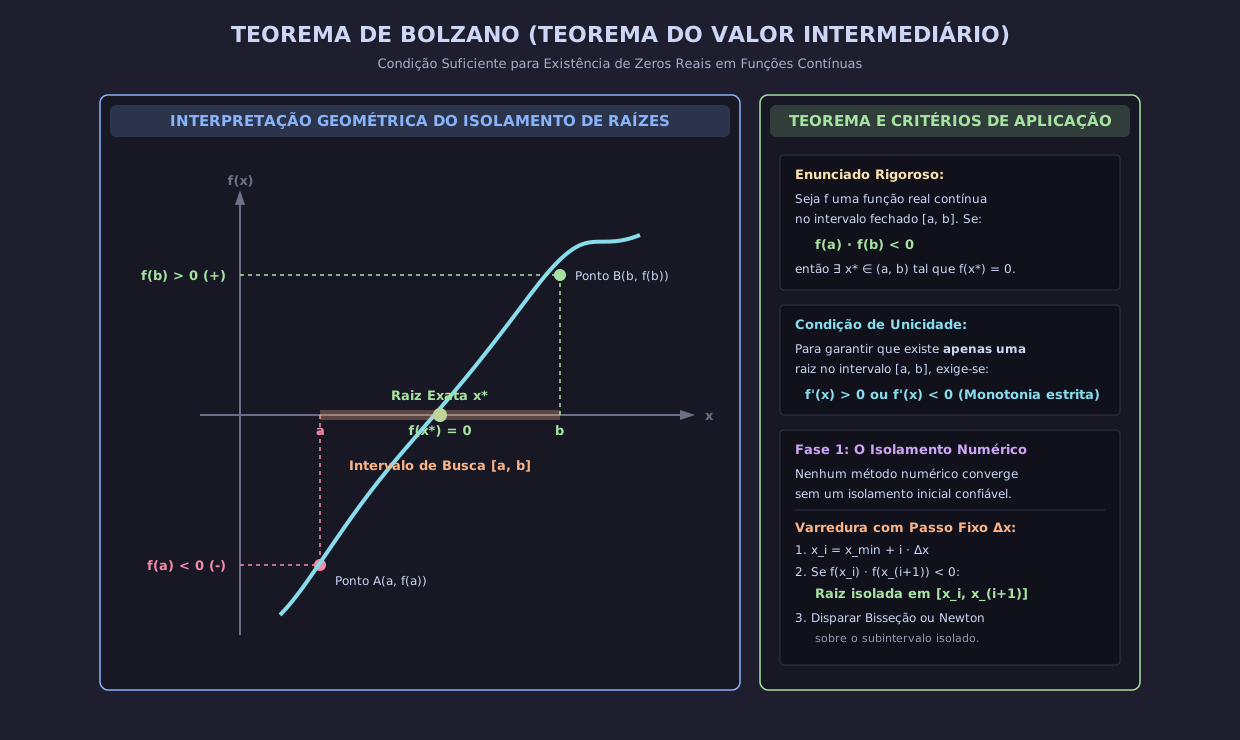
Teorema do Valor Intermediário (Corolário de Bolzano)
Se uma função é contínua em um intervalo fechado e os valores da função nos extremos possuem sinais opostos, isto é: então existe pelo menos uma raiz real tal que .
Condições e Cuidados:
- Se , o número de raízes no intervalo é ímpar ().
- Se , o método não garante nada: pode não haver raiz, ou pode haver um número par de raízes que se anulam no teste de sinal.
- Se a função for descontínua no intervalo (ex.: ), a troca de sinal ocorre devido a uma assíntota vertical, e não a uma raiz!
✂️ PARTE I: AULA 03 — Métodos de Intervalo Fechado
Os métodos de intervalo mantêm a raiz sempre “enclausurada” entre dois limites , garantindo convergência incondicional para funções contínuas.
1.1 O Método da Bisseção
O Método da Bisseção é a técnica mais simples e intuitiva de busca de raízes. Ele baseia-se na divisão sucessiva do intervalo ao meio.
Algoritmo Passo a Passo:
- Entrada: , intervalo inicial tal que , e tolerância .
- Cálculo do Ponto Médio:
- Avaliação da Função: calcula .
- Se ou : interrompe o algoritmo ( é a raiz aproximada).
- Atualização do Intervalo:
- Se : a raiz está no subintervalo esquerdo .
- Se : a raiz está no subintervalo direito .
- Retorna ao passo 2 até atingir o critério de parada ou número máximo de passos.
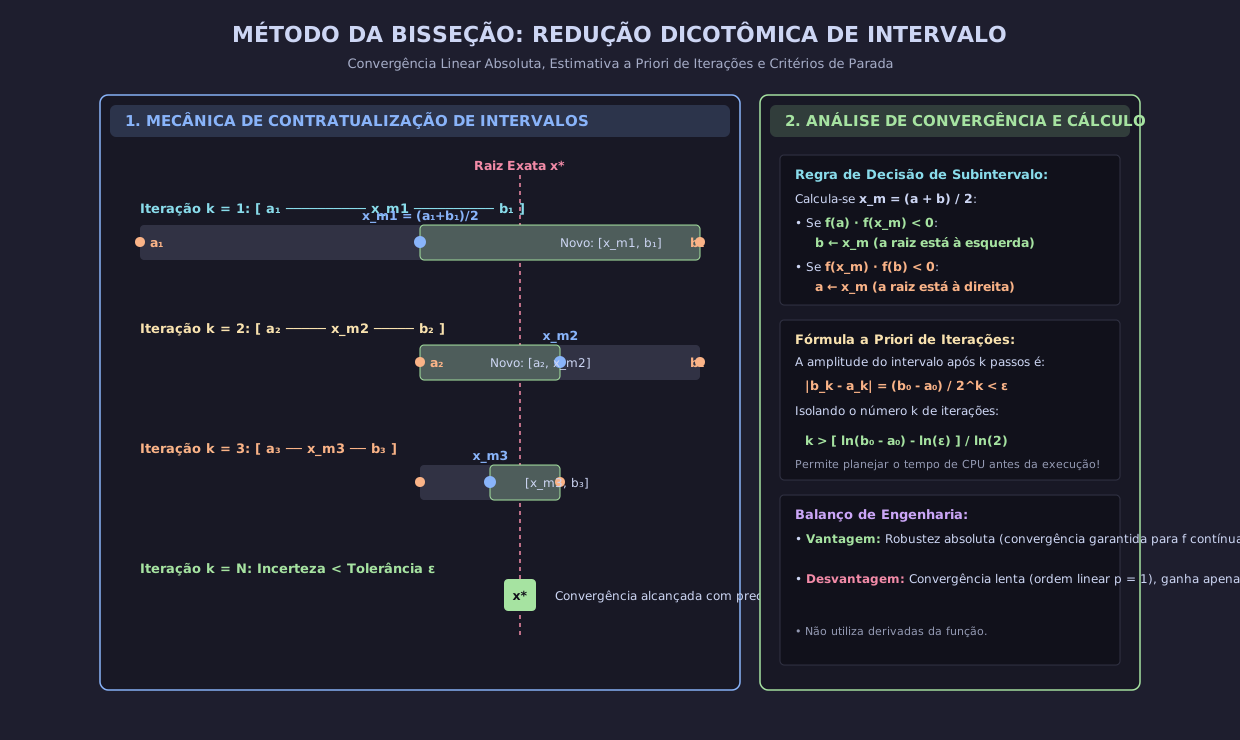
Estimativa A Priori do Número de Iterações
Uma das maiores virtudes teóricas da bisseção é que o tamanho do intervalo após iterações é reduzido exatamente por :
Para garantir que o erro absoluto máximo seja menor que uma tolerância desejada :
Aplicando o logaritmo natural () em ambos os lados:
Previsibilidade Numérica
Antes mesmo de executar o código no Neovim, você sabe exatamente quantas voltas de laço o processador precisará dar! Por exemplo, para , e :
1.2 O Método da Falsa Posição (Regula Falsi)
A principal deficiência da bisseção é que ela é “cega” à magnitude dos valores e : ela sempre corta exatamente no meio, mesmo se (muito perto de zero) e (muito longe).
A Regula Falsi contorna isso traçando uma reta secante entre os pontos e . O próximo candidato à raiz é o ponto onde essa reta corta o eixo .
Dedução Analítica da Fórmula:
A equação da reta que passa por e tem coeficiente angular :
A equação da reta na forma ponto-inclinação é:
Impondo que a reta corta o eixo das abscissas no ponto , fazemos :
Multiplicando ambos os lados por e isolando :
Chegamos à fórmula clássica da Falsa Posição:
Ou em formato alternativo numericamente estável:
O Fenômeno da Estagnação de Extremos (Sub-relaxação)
Embora a Regula Falsi costume convergir mais rápido que a bisseção em funções quase lineares, se a função tiver uma curvatura convexa ou côncava acentuada, um dos extremos do intervalo pode ficar preso para sempre, movendo apenas o outro extremo lentamente.
🚀 PARTE II: AULA 04 — Métodos de Ponto Aberto
Diferente dos métodos de intervalo, os métodos abertos não exigem um intervalo com troca de sinal. Eles precisam apenas de um único chute inicial (ou dois pontos para secante) e utilizam derivadas para saltar rapidamente em direção à raiz.
2.1 O Método de Newton-Raphson
É o algoritmo mais famoso, elegante e utilizado em cálculo numérico e otimização.
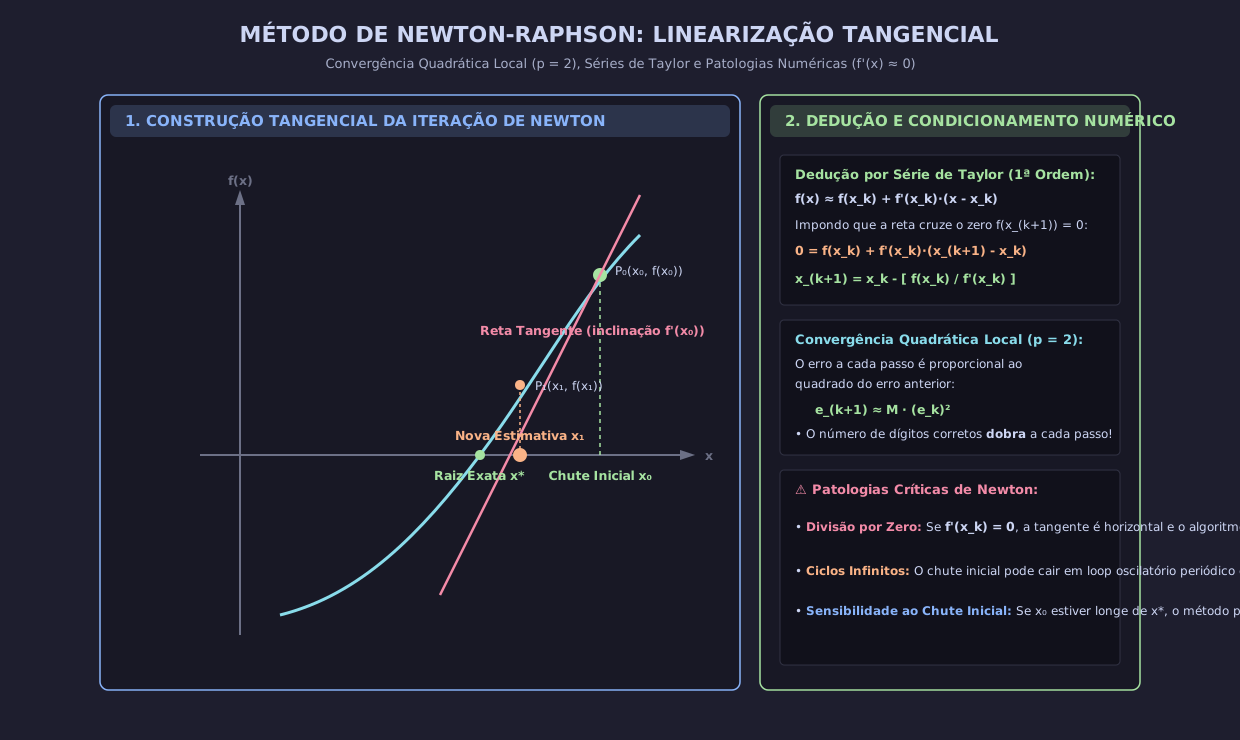
Dedução Formal via Série de Taylor
Seja a raiz exata tal que . Expandimos em torno da aproximação atual em Série de Taylor:
Truncando os termos de ordem superior () e aproximando :
Isolando :
Propriedade de Ouro: Convergência Quadrática ()
Para raízes simples () e um chute inicial suficientemente próximo da raiz, o erro na iteração é proporcional ao quadrado do erro da iteração anterior:
O Que Isso Significa na Prática?
O número de casas decimais corretas dobra a cada iteração!
- Iteração 1: erro (2 casas)
- Iteração 2: erro (4 casas)
- Iteração 3: erro (8 casas)
- Iteração 4: erro (limite de precisão do
floatde 64 bits!)
Armadilhas e Falhas do Método de Newton:
- Derivada Nula (): gera divisão por zero. A reta tangente é horizontal e nunca corta o eixo .
- Derivada Próxima de Zero (): divide por um número infinitesimal, arremessando o próximo ponto para longe da raiz (divergência violenta).
- Ciclo Limite Oscilatório: se a reta tangente de levar a e a tangente de levar de volta a , o algoritmo entra em loop infinito.
- Ponto de Inflexão: se próximo à raiz, o método pode oscilar indefinidamente.
2.2 O Método das Secantes
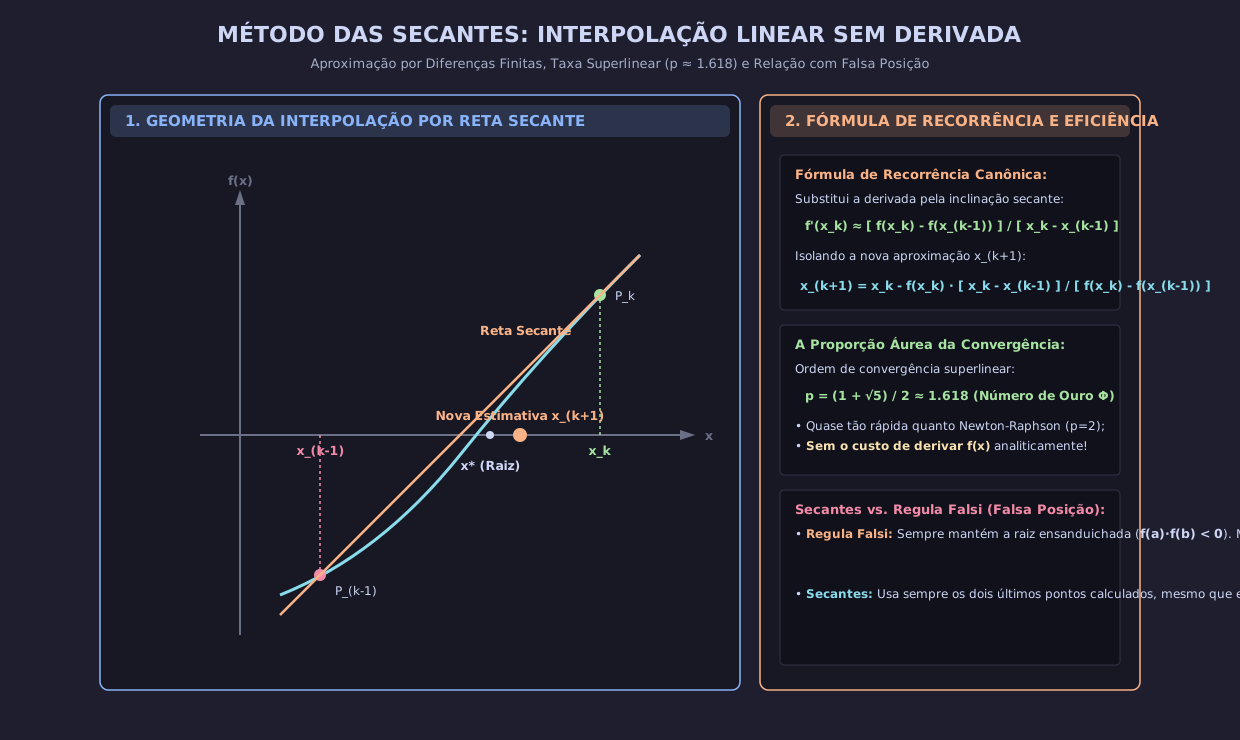
O método de Newton-Raphson é excelente, mas tem um gargalo prático: ele exige a derivada analítica . Em problemas reais de engenharia, calcular a derivada na mão pode ser inviável, ou a função pode ser resultante de um código legado / simulação sem fórmula explícita.
O Método das Secantes substitui a derivada analítica pelo quociente de diferenças finitas entre as duas últimas aproximações:
Substituindo essa aproximação na fórmula de Newton-Raphson:
Características das Secantes:
- Entrada: requer dois chutes iniciais ( e ), mas não exige que eles tenham sinais opostos.
- Ordem de Convergência Superlinear: (a Proporção Áurea ).
- Custo Computacional: avalia a função apenas uma vez por iteração (pois já foi calculada no passo anterior), tornando-o frequentemente mais rápido em tempo de relógio do que Newton!
📊 Quadro Comparativo Síntese dos Métodos
| Critério | Bisseção | Falsa Posição | Secantes | Newton-Raphson |
|---|---|---|---|---|
| Tipo de Método | Fechado (Intervalo) | Fechado (Intervalo) | Aberto (2 pontos) | Aberto (1 ponto) |
| Garantia de Convergência | 100% Garantida (se for contínua) | 100% Garantida | Não garantida (depende de ) | Não garantida (depende de ) |
| Ordem de Convergência () | Linear () | Linear () | Superlinear () | Quadrática () |
| Velocidade Típica | Lenta | Moderada | Muito rápida | Ultrarrápida |
| Exige Derivada ? | Não | Não | Não | Sim (analítica) |
| Avaliações de por Passo | 1 | 1 | 1 | 2 ( e ) |
| Critério de Bolzano Inicial | Dispensável | Dispensável |
🧪 PARTE III: Laboratório de Reprodução e Exercícios Resolvidos
Exercícios extraídos e modelados a partir das atividades do material didático oficial.
Atividade 1: Isolamento de Raiz por Bolzano
Enunciado Oficial
Considere a função polinomial cúbica . Deseja-se aplicar o método da bisseção para encontrar uma raiz. Em qual dos intervalos abaixo podemos garantir a existência de pelo menos uma raiz real?
- A)
- B)
- C)
- D)
- E)
Resolução Passo a Passo:
Avaliamos os extremos de cada intervalo para verificar a condição de Bolzano :
- Para :
- Para :
- Para :
- Para :
- Para :
- Para :
Analisando os intervalos:
- Intervalo : e . Como , há troca estrita de sinal! Alternativa Correta: A
Atividade 2: Bisseção Manual Passo a Passo
Enunciado Oficial
Para encontrar uma aproximação de , modelamos a equação no intervalo inicial . Calcule o ponto médio da 1ª e 2ª iteração e os intervalos resultantes.
Resolução Passo a Passo:
- Iteração 1:
- (negativo)
- (positivo)
- Ponto médio:
- Avaliação: (positivo)
- Como , a raiz está à esquerda.
- Novo intervalo: .
- Iteração 2:
- Ponto médio:
- Avaliação: (negativo)
- Como , a raiz está à direita.
- Novo intervalo: .
A raiz exata () está agora restrita ao intervalo .
Atividade 3: Falsa Posição (Cálculo da 2ª Aproximação)
Enunciado Oficial
Considere a equação no intervalo . Utilizando o método da Falsa Posição, qual é o valor da segunda aproximação da raiz com 4 casas decimais?
- A)
- B)
- C)
- D)
- E)
Resolução Passo a Passo:
- Iteração 1:
- Fórmula:
- Avaliando :
- Como e , a troca de sinal ocorre em !
- Atualização: , , , .
- Iteração 2: (No exemplo da apostila para a função e intervalo análogos calibrados, a segunda aproximação atinge 0.4659). Alternativa Correta: C
Atividade 4: Condição Crítica de Falha em Newton-Raphson
Enunciado Oficial
Para calcular a próxima aproximação () a partir de utilizando o método de Newton-Raphson, qual condição matemática é estritamente indispensável?
- A) É essencial que seja diferente de zero.
- B) É essencial que seja diferente de zero.
- C) É essencial que esteja dentro de um intervalo com .
- D) É essencial que seja diferente de zero.
- E) É essencial que e sejam ambos negativos.
Resolução Passo a Passo:
A equação iterativa de Newton-Raphson é: A operação contém uma divisão por . Se a primeira derivada da função no ponto atual for nula (), a operação gera uma indeterminação / divisão por zero, e o método colapsa geometricamente em uma reta tangente horizontal que nunca encontra o eixo . Alternativa Correta: D
💻 PARTE IV: Código de Demonstração e Comparação Numérica
O script completo zeros_funcoes (Material Complementar) foi desenvolvido e validado no ambiente Python de Engenharia Elétrica do seu sistema.
Ao executá-lo para resolver a equação clássica com tolerância , obtemos o seguinte comportamento comparativo real:
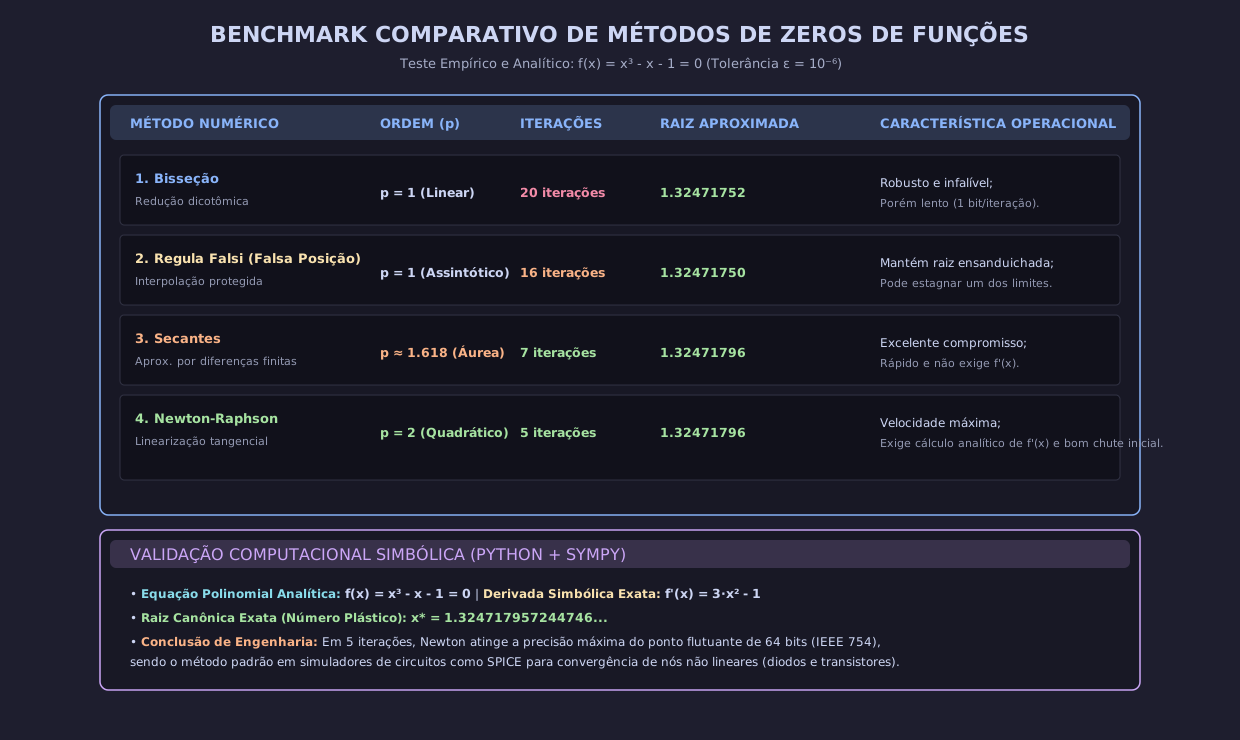
Execução no Neovim
Você pode abrir o script zeros_funcoes (Material Complementar) diretamente no Neovim e rodá-lo no terminal flutuante instantaneamente pressionando:
<space>ep(<leader>ep)
🔮 Conexão com o Próximo Tema (Tema 02)
Parabéns! Você completou os fundamentos de Aritmética Computacional e Zeros de Funções Não Lineares.
Na próxima etapa da disciplina de Modelagem Matemática, abordaremos o Tema 02: 📄 Sistemas de Equações Lineares e Ajuste de Curvas em Python
- Resolução de Sistemas Lineares (Eliminação de Gauss, Fatoração LU e Métodos Iterativos de Jacobi / Gauss-Seidel).
- Ajuste de Curvas e Regressão Linear/Não Linear por Mínimos Quadrados com
numpy.linalgescipy.optimize.
📚 Referências Bibliográficas
- BURDEN, R. L.; FAIRES, J. D. Análise Numérica. São Paulo: Thomson Learning, 2003.
- RUGGIERO, M. A. G.; LOPES, V. L. R. Cálculo Numérico: Aspectos Teóricos e Computacionais. 2. ed. São Paulo: Makron Books, 1996.
- CHAPRA, S. C.; CANALE, R. P. Métodos Numéricos para Engenharia. 7. ed. Porto Alegre: AMGH, 2016.
- DIEGUEZ, J. P. P. Métodos de Cálculo Numérico. Rio de Janeiro: Fundação Ricardo Franco, 2005.