📋 Aula 04: Engenharia Econômica e Análise de Investimentos (VPL, TIR, Payback e TMA)
Navegação Rápida
📍 Disciplina: 02 Princípios de Gestão | 🗺️ Área: 07 Gestão, Projetos e Sustentabilidade | 🏠 Hub Principal
Contexto e Objetivos de Aprendizagem
Esta aula aborda de forma analítica e matematicamente rigorosa os fundamentos da Engenharia Econômica e da Análise de Decisão de Investimentos de Capital, capacitando o engenheiro eletricista a avaliar a viabilidade físico-financeira de projetos industriais, subestações, parques eólicos e usinas fotovoltaicas. São detalhados os métodos do Valor Presente Líquido (VPL), da Taxa Interna de Retorno (TIR e TIRM), dos Paybacks Simples e Descontado, do Custo Anual Equivalente (CAE) e do Custo Nivelado de Energia (LCOE), integrados à modelagem de capital via WACC e CAPM.
📌 Sumário da Aula
- 📐 Síntese Visual: Curva de Perfil do VPL e Métricas de Investimento
- 🧠 1. O Valor do Dinheiro no Tempo e Matemática Financeira
- 📊 2. Taxa Mínima de Atratividade (TMA) e Custo de Capital (WACC / CAPM)
- 💰 3. Critérios Clássicos de Decisão: VPL, TIR, TIRM e Payback
- ⚡ 4. Comparação entre Projetos com Vidas Diferentes (CAE) e LCOE no Setor Elétrico
- 📐 5. Estudos de Caso Numéricos Resolvidos Passo a Passo
- 📝 6. Questões de Concursos e Exames Oficiais Resolvidas
- 🔗 7. Conexões e Referências Cruzadas
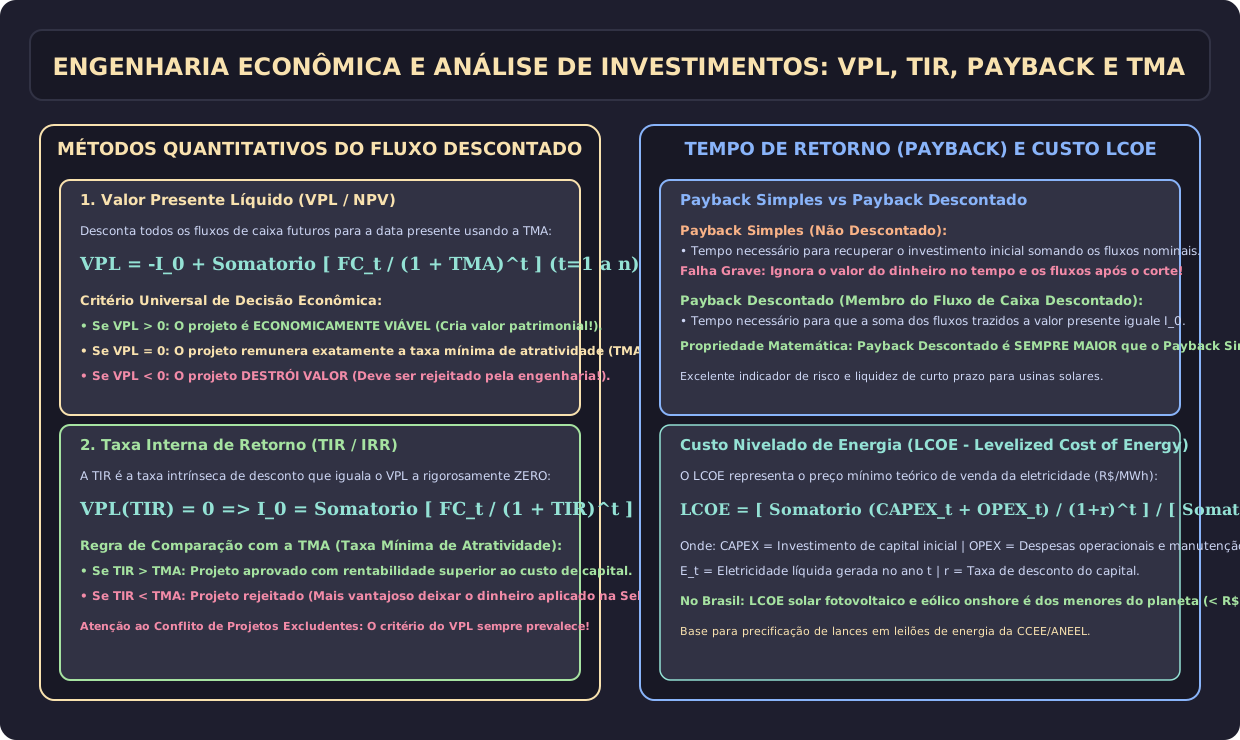
📐 Síntese Visual: Curva de Perfil do VPL e Métricas de Investimento
O diagrama técnico a seguir ilustra a curva de sensibilidade do VPL em função da taxa de desconto, destacando a TIR como a raiz da função, a taxa de Fisher para projetos concorrentes e o contraste entre os métodos de retorno do capital:
🧠 1. O Valor do Dinheiro no Tempo e Matemática Financeira
O postulado central da Engenharia Econômica estabelece que um montante monetário disponível no presente possui valor superior ao mesmo montante nominal recebido no futuro. Esse fenômeno decorre de três fatores fundamentais:
- Custo de Oportunidade: O capital presente pode ser imediatamente investido em ativos livres de risco para gerar remuneração produtiva;
- Incerteza e Risco: Quanto mais distante o recebimento futuro, maior a probabilidade de inadimplência, variações regulatórias ou choques macroeconômicos;
- Erosão Inflacionária: A perda contínua do poder de compra da moeda reduz o valor real dos fluxos futuros.
1.1 Regimes de Capitalização e Equivalência Temporal
- Capitalização Simples (Juros Simples): Os juros incidem exclusivamente sobre o capital principal original :
- Capitalização Composta (Juros Compostos): Os juros apurados em cada período são incorporados ao principal, rendendo novos juros (“juros sobre juros”):
Taxas Equivalentes e a Equação de Fisher
Para regimes compostos com capitalização em bases periódicas distintas (ex: mensal vs anual):
A decomposição entre taxa de juros aparente (nominal) , taxa real de ganho econômico e taxa de inflação do período é dada pela Equação de Irving Fisher: Aproximação linear para baixas taxas: .
1.2 Séries Uniformes de Pagamentos (Anuidades)
Para fluxos de caixa periódicos uniformes de valor constante (ou ) postecipados ao longo de períodos a uma taxa periódica :
- Fator de Valor Presente para Série Uniforme ():
- Fator de Recuperação de Capital ():
📊 2. Taxa Mínima de Atratividade (TMA) e Custo de Capital (WACC / CAPM)
A Taxa Mínima de Atratividade (TMA) é a taxa de desconto utilizada para atualizar os fluxos de caixa de um projeto. Representa a taxa de rentabilidade do melhor investimento alternativo disponível para a organização com grau de risco comparável.
2.1 Custo Médio Ponderado de Capital (WACC - Weighted Average Cost of Capital)
Grandes empresas do setor elétrico financiam seus investimentos intensivos em capital (Capex) através de uma estrutura mista de Capital Próprio ( - Equity, ações e lucros retidos) e Capital de Terceiros ( - Debt, debêntures incentivadas, financiamentos do BNDES ou empréstimos bancários).
O WACC pondera o custo de cada fonte após a dedução fiscal do benefício dos juros da dívida (tax shield): Onde:
- : Valor de mercado do patrimônio líquido (capital próprio);
- : Valor de mercado da dívida bruta (capital de terceiros);
- : Custo de oportunidade do capital próprio;
- : Custo da dívida (taxa bruta de juros dos empréstimos);
- : Alíquota combinada de tributos sobre o lucro (no Brasil, IRPJ + CSLL ).
2.2 Determinação de pelo Modelo CAPM (Capital Asset Pricing Model)
O custo do capital próprio é estimado pela remuneração exigida pelos investidores frente ao risco sistemático de mercado: Onde:
- : Taxa livre de risco (risk-free rate, tipicamente os títulos do Tesouro dos EUA - Treasury Bonds de 10 anos);
- : Coeficiente beta de sensibilidade do ativo ao mercado acionário (para o setor elétrico regulado, tipicamente defensivo, );
- : Prêmio de risco de mercado acionário (equity risk premium);
- : Prêmio de risco-país (medido pelo índice EMBI+ do Brasil).
💰 3. Critérios Clássicos de Decisão: VPL, TIR, TIRM e Payback
Considere um projeto com desembolso inicial de capital no instante e fluxos de caixa operacionais líquidos futuros projetados para os períodos .
3.1 Valor Presente Líquido (VPL / NPV)
O VPL é a métrica financeira mais sólida para decisão de investimento, medindo o enriquecimento líquido absoluto gerado pelo projeto para a organização, em moeda da data base zero:
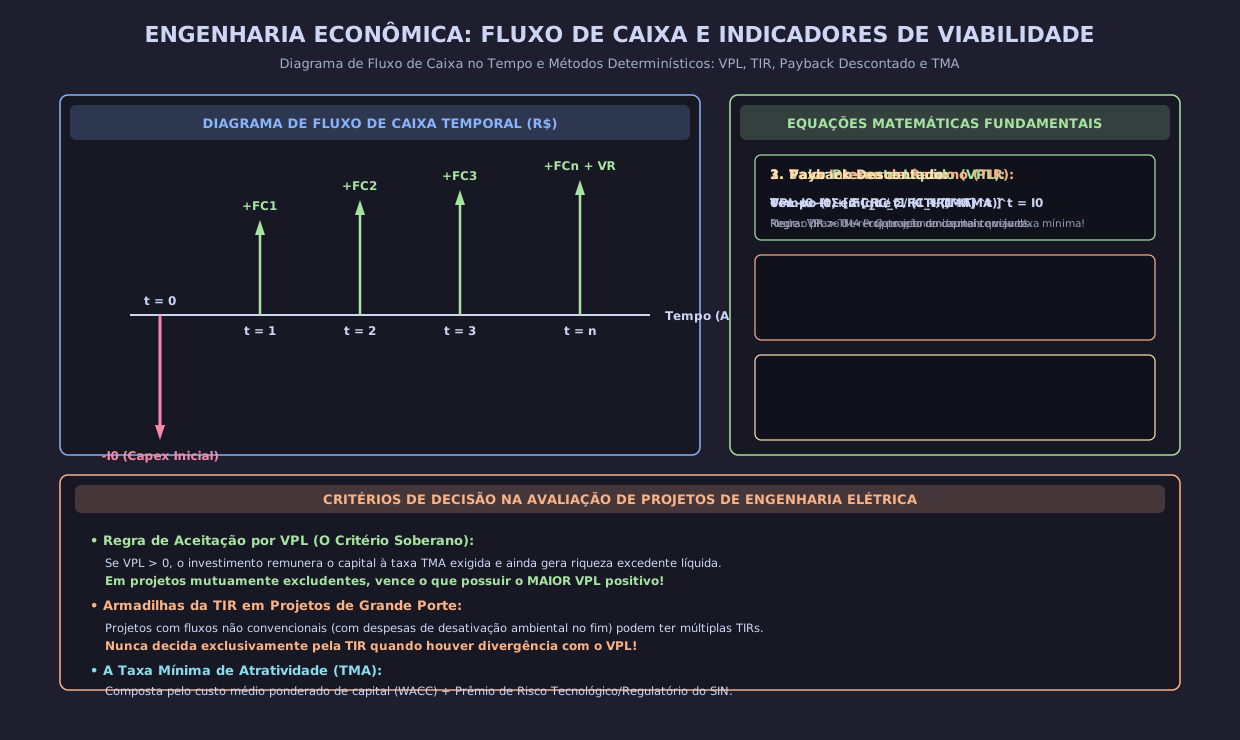
Regra de Decisão do VPL:
- : O projeto recupera integralmente o investimento inicial , remunera o capital à taxa de atratividade e ainda gera um excedente financeiro. PROJETO APROVADO.
- : O projeto remunera o capital exatamente no nível da TMA sem gerar riqueza excedente. Indiferente.
- : O projeto rende abaixo da taxa alternativa de mercado. PROJETO REPROVADO.
Propriedade Aditiva: . Permite a consolidação linear de carteiras de projetos.
3.2 Taxa Interna de Retorno (TIR / IRR)
A TIR é a taxa intrínseca de desconto que iguala a soma dos fluxos futuros descontados ao investimento inicial, anulando o Valor Presente Líquido:
Matematicamente, a TIR é uma raiz de um polinômio de grau em . Regra de Decisão da TIR:
- : O rendimento percentual intrínseco do projeto supera a taxa de corte. Aceitar.
- : O rendimento é inferior ao custo de oportunidade. Rejeitar.
Limitações e Armadilhas da TIR na Engenharia
Apesar de sua popularidade gerencial por ser uma métrica percentual intuitiva, a TIR apresenta falhas conceituais graves:
- Problema dos Múltiplos Retornos ou Inexistência de Raiz Real: Pela Regra dos Sinais de Descartes, o número de raízes reais positivas é limitado pelo número de inversões de sinal no fluxo de caixa. Em projetos elétricos com custos expressivos de descomissionamento no encerramento (fluxo convencional negativo no início, positivo na operação e negativo no final, ), podem existir múltiplas TIRs reais ou nenhuma raiz real.
- Hipótese Implícita de Reinvestimento: A formulação da TIR assume implicitamente que todos os fluxos de caixa intermediários gerados pelo projeto são imediatamente reinvestidos à própria taxa TIR, o que é irrealista quando a TIR é muito elevada (ex: projeto com TIR de a.a., enquanto o mercado remunera à TMA de ).
- Incapacidade de Julgar Escala em Projetos Concorrentes: Um projeto A que exige investimento de R$ 10.000 e rende TIR de agrega menos valor absoluto () do que um projeto B que exige R$ 10.000.000 e rende TIR de .
3.3 Taxa Interna de Retorno Modificada (TIRM / MIRR)
A TIRM elimina a inconsistência do reinvestimento da TIR:
- Todos os fluxos de caixa negativos (aportes) são descontados até o instante utilizando a taxa de financiamento / captação da empresa ();
- Todos os fluxos de caixa positivos (receitas líquidas) são capitalizados até o período final utilizando a TMA de reinvestimento da empresa;
- A TIRM é a taxa única que iguala o valor presente dos custos ao valor futuro dos retornos:
A TIRM possui raiz real única garantida e reflete com fidelidade a verdadeira rentabilidade financeira.
3.4 Período de Retorno do Capital (Payback)
- Payback Simples (): Tempo necessário para que os fluxos nominais acumulados igualem o investimento inicial : Falha crítica: Ignora completamente o valor do dinheiro no tempo e desconsidera todos os fluxos recebidos após o período de retorno.
- Payback Descontado (): Tempo necessário para que a soma acumulada dos fluxos de caixa descontados à TMA recupere o investimento inicial: Como os fluxos descontados são menores que os nominais, tem-se invariavelmente:
🕹️ Simulador Dinâmico Interativo: Engenharia Econômica — Perfil VPL(i), TIR, Payback Descontado e Índice de Lucratividade
Experimente em tempo real a viabilidade financeira de projetos elétricos (Usina Solar UFV, Retrofit de Motores IR4, BESS) variando o CAPEX inicial , a economia anual , a Taxa Mínima de Atratividade (), o horizonte e a escalada tarifária , visualizando a curva cruzando o zero na e as barras do Saldo Acumulado Descontado ano a ano: 👉 ▶️ Clique para Abrir o Simulador em Tela Cheia no Navegador (Arquivo no cofre:
[[simulador_circulo_mohr_viabilidade_economica_vpl_tir.html]])
⚡ 4. Comparação entre Projetos com Vidas Diferentes (CAE) e LCOE no Setor Elétrico
4.1 Custo Anual Equivalente (CAE) e o Conflito de Vidas Úteis
Ao comparar duas soluções técnicas mutuamente excludentes com horizontes temporais distintos (ex: Transformador Convencional com vida útil de 20 anos vs Transformador com Núcleo Amorfo de alta eficiência com vida útil de 30 anos), a comparação direta pelo VPL total é matematicamente incorreta, pois favorece artificialmente o ativo com maior horizonte.
Para solucionar essa distorção sem a necessidade de calcular o Mínimo Múltiplo Comum (MMC) de 60 anos, calcula-se o Custo Anual Equivalente (CAE) (ou Valor Anual Equivalente - VAE): A alternativa ótima é aquela que apresenta o menor CAE.
4.2 Custo Nivelado de Energia (LCOE - Levelized Cost of Energy)
No planejamento da expansão de sistemas de potência, o LCOE representa a receita média por megawatt-hora gerado (R\/MWhUSD/MWhVPL = 0$ ao longo de todo o seu ciclo de vida útil:
Onde é a taxa de desconto regulatória ou TMA do setor.
📐 5. Estudos de Caso Numéricos Resolvidos Passo a Passo
Caso 1: Comparação de Soluções de Eficiência Energética (Projetos Concorrentes)
Uma indústria química pretende substituir seu sistema motriz de bombeamento de água de refrigeração. A equipe de engenharia elétrica apresentou duas propostas tecnológicas mutuamente excludentes:
- Alternativa A (Motor Padrão IE2):
- Investimento inicial: I_0 = \text{R\\ } 100.000,00$;
- Economia líquida anual de energia: \text{R\\ } 36.000,00\text{ /ano}$;
- Vida útil estimada: ; Valor residual nulo.
- Alternativa B (Motor de Super Premium Eficiência IE4 com Inversor):
- Investimento inicial: I_0 = \text{R\\ } 180.000,00$;
- Economia líquida anual de energia: \text{R\\ } 62.000,00\text{ /ano}$;
- Vida útil estimada: ; Valor residual nulo.
A Taxa Mínima de Atratividade (TMA) da indústria é de ao ano.
Pede-se:
- Calcular o VPL de cada alternativa;
- Calcular a TIR de cada alternativa;
- Calcular a Taxa de Fisher e a TIR incremental (), justificando formalmente a escolha do projeto ótimo.
Resolução Detalhada:
Passo 1: Fator de Valor Presente da Série Uniforme para e
Passo 2: Cálculo do VPL de cada projeto
- Alternativa A:
- Alternativa B: Conclusão preliminar do VPL: Como , a Alternativa B gera um valor econômico agregado líquido R$ 13.724,17 superior ao de A.
Passo 3: Cálculo da TIR de cada projeto Para séries uniformes de anuidade: :
- Alternativa A: Resolvendo para :
- Alternativa B: Resolvendo para :
Conflito Aparente: , porém VPL_B (\text{R\\ } 43.496) > VPL_A (\text{R$\ } 29.772)$. Esse é o clássico conflito de escala entre VPL e TIR.
Passo 4: Análise Incremental () e Taxa de Fisher O investimento marginal para optar pela tecnologia IE4 é: O ganho operacional marginal anual é:
Calculando o Fator da TIR Incremental (): Buscando a taxa que satisfaz esse fator:
Decisão Racional de Engenharia: Como a taxa de retorno do investimento marginal () supera expressivamente a Taxa Mínima de Atratividade (), vale a pena realizar o aporte financeiro adicional de R$ 80.000. Portanto, a Alternativa B (Motor IE4) é a escolha tecnicamente e financeiramente recomendada, ratificando a supremacia do critério do VPL.
Caso 2: Estudo de Viabilidade Econômica de Usina Fotovoltaica de 1 MWp
Um produtor independente de energia projeta a implantação de uma Usina Solar Fotovoltaica de para atuar no Mercado Livre de Energia (ACL). Os parâmetros técnicos e financeiros do modelo de negócios são:
- Capex Inicial (): \text{R\\ } 3.500.000,00$ em inversores, módulos e subestação conectora;
- Geração Média Anual: ;
- Tarifa Líquida de Venda (PPA): \text{R\\ } 250,00\text{ /MWh}$;
- Opex Anual (O&M, seguro e arrendamento): \text{R\\ } 70.000,00\text{ /ano}$;
- Horizonte de Avaliação Analítica: ;
- TMA do Investidor: ao ano.
Pede-se:
- Montar a Demonstração de Fluxo de Caixa Operacional Anual Líquido ();
- Calcular o Payback Simples e o Payback Descontado;
- Calcular o VPL e a TIR do empreendimento.
Resolução Detalhada:
Passo 1: Receita e Fluxo de Caixa Operacional Anual
- Receita bruta anual:
- Fluxo de caixa líquido anual (): (Para efeito didático deste caso de 5 anos com valor de mercado residual do ativo ao final do ano 5 estimado conservadoramente em \text{R\\ } 2.800.000,00380.000 + 2.800.000 = \text{R$\ } 3.180.000,00$).
Passo 2: Cronograma de Fluxos Descontados a a.a.
- Ano 0: (Acumulado Descontado: -\text{R\\ } 3.500.000$)
- Ano 1: (Acum: )
- Ano 2: (Acum: )
- Ano 3: (Acum: )
- Ano 4: (Acum: )
- Ano 5: (Acum: )
Passo 3: Avaliação das Métricas
- VPL:
- TIR: Calculando a raiz que anula o VPL:
- Diagnóstico Financeiro: Como no horizonte estrito de 5 anos com a taxa de desconto adotada () tem-se e , o projeto precisaria estender seu financiamento ou ampliar a venda de energia para um ciclo de vida típico de usina solar (25 anos) para se tornar viável.
📝 6. Questões de Concursos e Exames Oficiais Resolvidas
Questão 1 (CESPE / CEBRASPE - Petrobras - Engenharia de Produção / Elétrica)
Acerca da análise de investimentos e engenharia econômica em plantas industriais, julgue o item a seguir:
“Em projetos com fluxos de caixa não convencionais — caracterizados por mais de uma inversão de sinais algébricos ao longo do tempo de vida útil do empreendimento —, o método da Taxa Interna de Retorno (TIR) pode produzir múltiplas taxas de desconto que anulam o Valor Presente Líquido, tornando a decisão baseada exclusivamente na TIR ambígua e tecnicamente inconsistente.”
Gabarito Comentado: ITEM CERTO. Justificativa Analítica: Pelo teorema fundamental da álgebra e a regra de sinais de René Descartes, o número de raízes reais positivas de uma equação polinomial depende do número de alternâncias de sinal dos coeficientes. Em fluxos não convencionais (ex: , típico quando ocorrem pesados investimentos intermediários ou altos custos ambientais de desativação), podem existir tantas raízes reais quantas forem as trocas de sinal. Nesses cenários, a TIR torna-se matematicamente indeterminada para orientar a tomada de decisão, devendo-se utilizar a Taxa Interna de Retorno Modificada (TIRM) ou o Valor Presente Líquido (VPL).
Questão 2 (FGV - BNDES - Engenheiro)
Uma empresa de geração eólica avalia um investimento de capital () de R$ 10.000.000,00 que promete gerar fluxos de caixa líquidos constantes de R$ 3.000.000,00 ao ano durante 5 anos consecutivos. A Taxa Mínima de Atratividade (TMA) dos acionistas é de 10% ao ano. Dado: .
O Valor Presente Líquido (VPL) e o Payback Simples deste projeto são, respectivamente: A) VPL = +\text{R\\ } 1.372.400,00\text{Payback Simples} = 3{,}33\text{ anos}VPL = +\text{R$\ } 1.372.400,00\text{Payback Simples} = 3{,}79\text{ anos}VPL = +\text{R$\ } 2.500.000,00\text{Payback Simples} = 3{,}33\text{ anos}VPL = -\text{R$\ } 850.000,00\text{Payback Simples} = 4{,}10\text{ anos}VPL = +\text{R$\ } 5.000.000,00\text{Payback Simples} = 2{,}50\text{ anos}$.
Gabarito Comentado: Alternativa A. Justificativa Analítica:
- Valor Presente Líquido (VPL):
- Payback Simples:
Questão 3 (FCC - Eletrobras / Chesf - Engenharia Elétrica)
Ao analisar dois projetos de engenharia mutuamente excludentes, A e B, de mesma duração, um analista observou que para taxas de desconto inferiores à Taxa de Fisher, o Projeto A apresenta maior VPL que o Projeto B (), mas para taxas de desconto superiores à Taxa de Fisher, o Projeto B apresenta maior VPL (). Sabendo que a Taxa Mínima de Atratividade (TMA) da empresa é estritamente inferior à Taxa de Fisher, e que ambas as taxas são inferiores às respectivas TIRs dos projetos, o analista deve recomendar a aprovação do: A) Projeto B, porque sua curva de VPL é mais plana e menos sensível a juros. B) Projeto A, porque seu VPL é superior ao do Projeto B na TMA da empresa. C) Projeto B, porque sua TIR é necessariamente maior que a do Projeto A. D) Cancelamento de ambos os projetos, em virtude do conflito de dominância estocástica. E) Projeto que apresentar o menor Payback Simples, independentemente do VPL.
Gabarito Comentado: Alternativa B. Justificativa Analítica: A Taxa de Fisher é o ponto exato de cruzamento das curvas de VPL de dois projetos concorrentes, no qual . O enunciado informa explicitamente que para taxas de desconto menores que a taxa de Fisher (), tem-se . Como o critério soberano na teoria das finanças corporativas e engenharia econômica é a maximização da riqueza do acionista via VPL calculado na TMA real da organização, deve-se optar incondicionalmente pelo Projeto A.