🌿 Aula 04: Diretrizes ESG (Environmental, Social, Governance) e Responsabilidade Socioambiental na Engenharia
Navegação Rápida
📍 Disciplina: 01 Engenharia e Desenvolvimento Sustentável | 🗺️ Área: 07 Gestão, Projetos e Sustentabilidade | 🏠 Hub Principal ⬅️ Aula Anterior: Aula 03 - Avaliação do Ciclo de Vida | ➡️ Próxima Aula: Aula 05 - Legislação e Licenciamento
📌 Sumário da Aula
- 💼 1. Origem, Evolução e Significado do Framework ESG
- ⚙️ 2. Os Três Pilares ESG na Engenharia e no Setor Elétrico
- 📑 3. Padrões de Relato e Materialidade: Diretrizes GRI, SASB e TCFD
- 💰 4. Finanças Sustentáveis, Índices de Mercado (ISE B3) e Green Bonds
- 📊 5. Mapa Visual do Framework ESG e Governança Corporativa
- 📝 6. Questões de Fixação e Concursos Comentadas Passo a Passo
- 📚 7. Referências Bibliográficas e Normas Técnicas
💼 1. Origem, Evolução e Significado do Framework ESG
O termo ESG (acrônimo para Environmental, Social and Governance — Ambiental, Social e Governança) surgiu formalmente em 2004 na publicação histórica “Who Cares Wins” (Ganha Quem se Importa), uma iniciativa conjunta do Pacto Global da Organização das Nações Unidas (ONU) e do Banco Mundial com as maiores instituições financeiras globais.
1.1 A Mudança de Paradigma Financeiro e de Engenharia
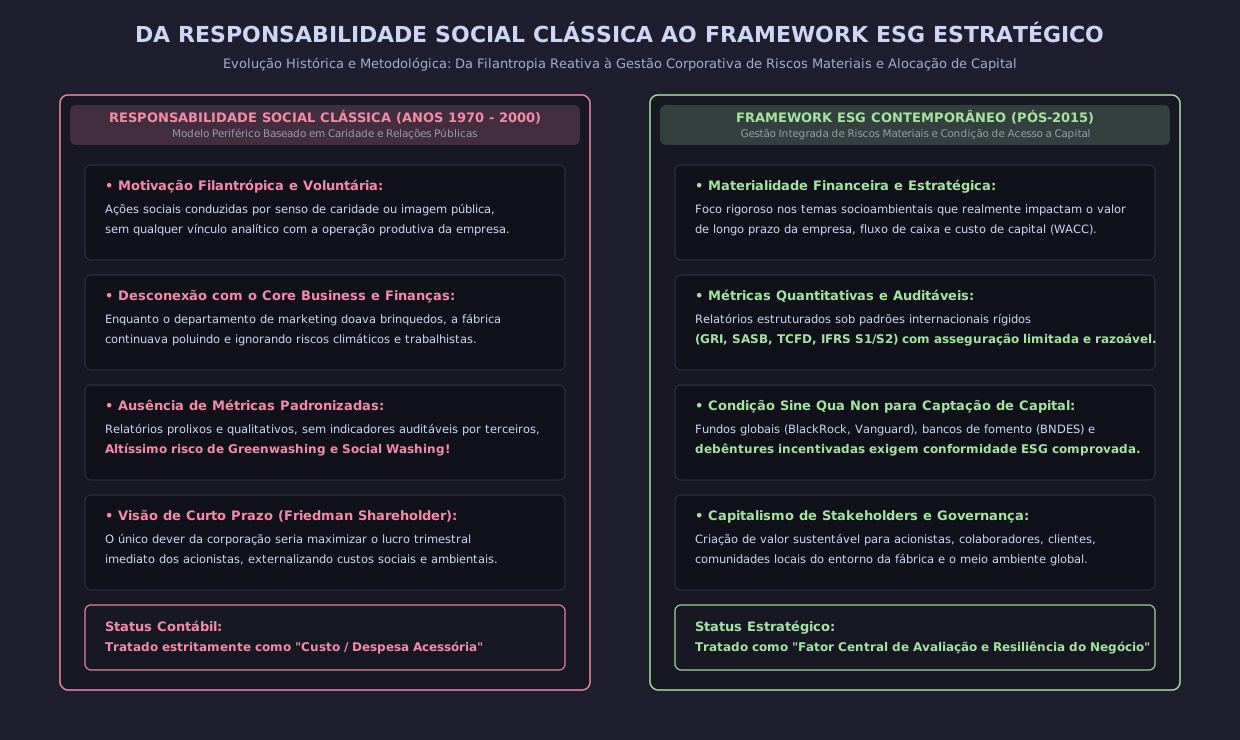
Historicamente, as corporações tratavam o meio ambiente e as relações comunitárias como ações periféricas de relações públicas (Corporate Social Responsibility - CSR clássica). No paradigma contemporâneo do ESG:
- Gestão Integrada de Riscos: As questões climáticas, os conflitos fundiários e os desvios de conduta ética deixam de ser externalidades difusas e passam a ser tratados como riscos financeiros materiais, capazes de destruir o valor patrimonial de uma concessionária de energia ou levar à cassação de sua outorga pela ANEEL.
- Alocação Seletiva de Capital: Os maiores fundos de investimento soberanos e bancos de fomento globais (BlackRock, BNDES, Banco Mundial) exigem conformidade irrestrita com indicadores ESG como pré-requisito mandatório para concessão de crédito, aquisição de debêntures e financiamentos de longo prazo para projetos de infraestrutura elétrica.
⚙️ 2. Os Três Pilares ESG na Engenharia e no Setor Elétrico
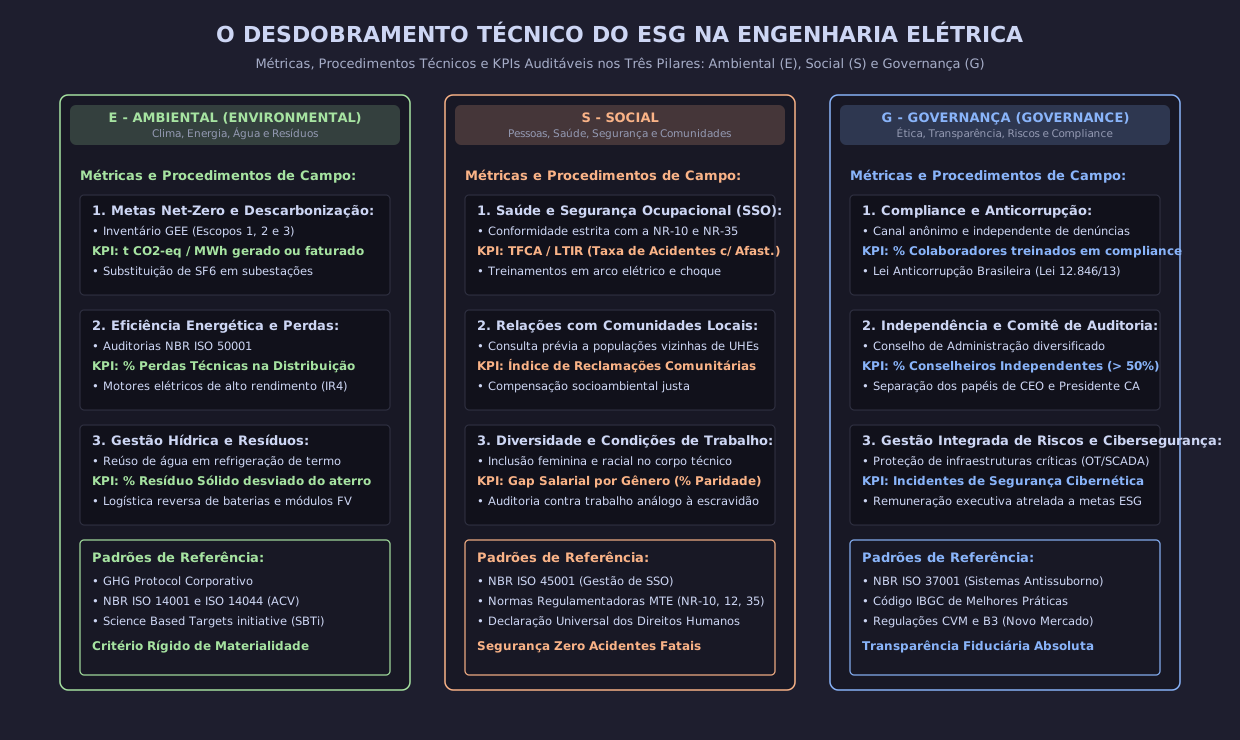
No âmbito das concessionárias de geração, transmissão e distribuição de energia elétrica, bem como das indústrias fornecedoras de equipamentos pesados, os pilares ESG desdobram-se em critérios técnicos específicos:
2.1 O Pilar “E” (Environmental / Ambiental)
- Descarbonização e Gestão de Emissões de Escopos 1, 2 e 3:
- Compromissos formais com metas baseadas na ciência (Science Based Targets initiative - SBTi) para atingir emissões líquidas zero (Net-Zero) até 2050.
- Eliminação progressiva do uso de óleo combustível em sistemas isolados da Amazônia através de usinas híbridas solares-baterias.
- Mitigação de Impactos Físicos e Químicos:
- Gestão rigorosa de resíduos perigosos e contenção de vazamentos de fluidos isolantes em bacias de contenção de transformadores de potência de subestações.
- Monitoramento hidrológico de sedimentação e erosão em reservatórios hidrelétricos e implantação de escadas de peixes para preservação da ictiofauna nativa.
- Biodiversidade e Faixas de Servidão:
- Manejo ecológico da vegetação sob linhas de transmissão sem uso de desfolhantes químicos, evitando queimadas e desligamentos provocados pelo efeito Joule e ionização do ar (Tracking e descargas de corona).
2.2 O Pilar “S” (Social / Relações Humanas e Comunitárias)
- Segurança e Saúde Ocupacional (SSO):
- No setor elétrico, o contato com circuitos energizados em alta tensão impõe riscos letais inerentes. O pilar social exige a aplicação das normas regulamentadoras NR-10 (Segurança em Instalações e Serviços em Eletricidade) e NR-35 (Trabalho em Altura), com meta intransigente de taxa zero de acidentes fatais.
- Fornecimento e inspeção diária de Equipamentos de Proteção Individual e Coletiva (EPI/EPC: vestimentas retardantes de chama para arco elétrico conforme NFPA 70E, varas de manobra isoladas e banquetas dielétricas).
- Relacionamento com Populações Tradicionais e Vulneráveis:
- Respeito estrito à Convenção 169 da Organização Internacional do Trabalho (OIT), garantindo a realização de consultas prévias, livres e informadas com povos indígenas e comunidades quilombolas impactadas pelo traçado de linhas de transmissão e reservatórios.
- Programas compensatórios de reassentamento habitacional digno, eletrificação rural gratuita (Programa Luz para Todos) e fomento ao desenvolvimento econômico local.
2.3 O Pilar “G” (Governance / Governança Corporativa)
- Ética, Integridade e Programas de Compliance:
- Implementação de sistemas de gestão antissuborno certificados pela ISO 37001 e conformidade com a Lei Anticorrupção brasileira (Lei Federal nº 12.846/2013).
- Mecanismos de governança em licitações e contratações de empreiteiras civis e eletromecânicas para obras de subestações e linhas de transmissão.
- Estrutura de Decisão e Gestão de Riscos:
- Conselho de Administração com conselheiros independentes qualificados tecnicamente.
- Vinculação formal da remuneração variável de diretores e engenheiros seniores ao atingimento de metas socioambientais e de confiabilidade do sistema (como a redução dos índices de interrupção DEC e FEC regulados pela ANEEL).
📑 3. Padrões de Relato e Materialidade: Diretrizes GRI, SASB e TCFD
Para assegurar a comparabilidade, a transparência e evitar a desinformação (Greenwashing), o mercado global estruturou padrões consolidados de relato não financeiro:
3.1 A Metodologia GRI (Global Reporting Initiative)
A GRI é o padrão voluntário de reporte de sustentabilidade mais adotado internacionalmente:
- O Princípio da Materialidade: Uma organização não deve relatar aleatoriamente sobre todas as questões ecológicas possíveis, mas sim focar estritamente nos temas materiais — aqueles que refletem os impactos econômicos, ambientais e sociais mais significativos da empresa ou que influenciam substantivamente as decisões dos stakeholders.
- Matriz de Materialidade: Gráfico bidimensional cruzando a “Importância para os Stakeholders” no eixo vertical contra a “Significância dos Impactos Econômicos, Ambientais e Sociais” no eixo horizontal.
- Suplemento Setorial para Concessionárias de Eletricidade (Electric Utilities Sector Disclosures): Exige indicadores mandatórios sobre confiabilidade do fornecimento de energia, eficiência térmica média de usinas, planos de desativação de usinas antigas e segurança das barragens.
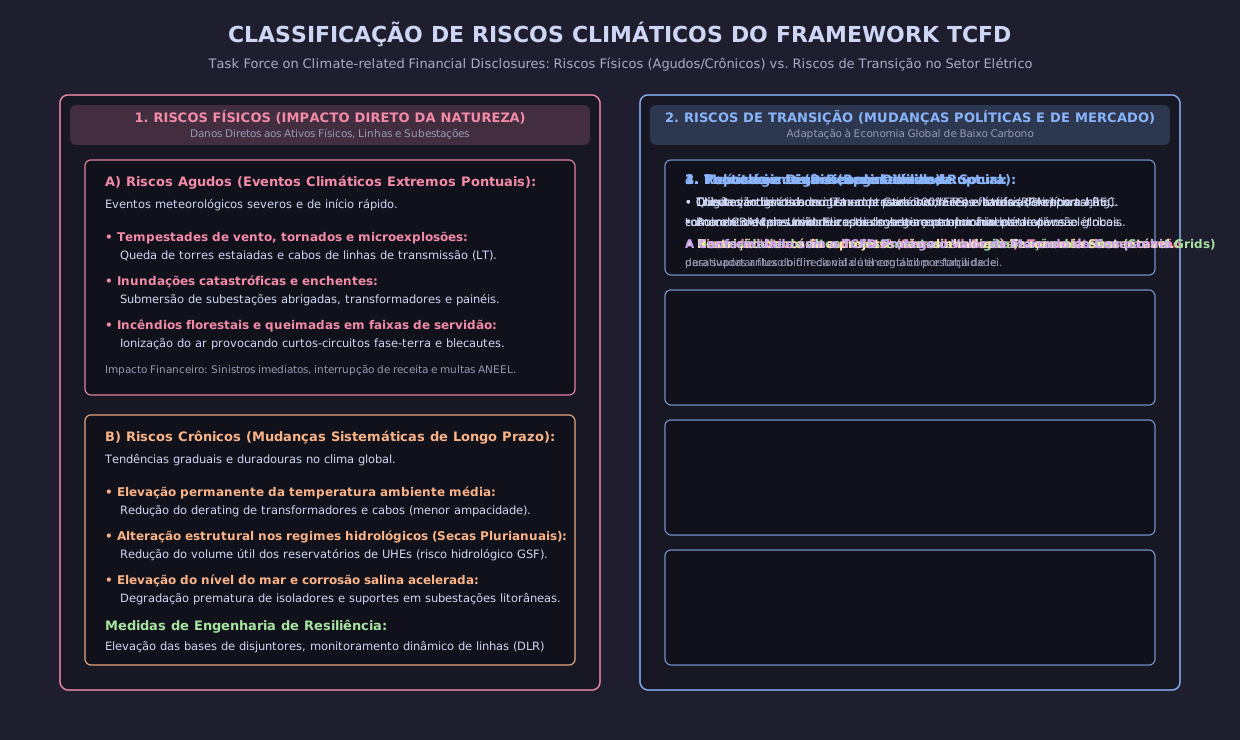
3.2 O Framework TCFD (Task Force on Climate-related Financial Disclosures)
Criada pelo Financial Stability Board (FSB), a TCFD orienta a divulgação pública de como as mudanças climáticas afetam diretamente as demonstrações contábeis e as operações das empresas:
💰 4. Finanças Sustentáveis, Índices de Mercado (ISE B3) e Green Bonds
4.1 O Índice de Sustentabilidade Empresarial da B3 (ISE B3)
Criado em 2005 pela B3 (a bolsa de valores do Brasil) em parceria com a FGV, o ISE B3 foi o quarto índice de sustentabilidade do mundo.
- Reúne uma carteira teórica de ações de companhias abertas selecionadas por rigorosos questionários de conformidade que avaliam governança, capital humano, modelo de negócio e gestão climática.
- Empresas do setor elétrico nacional (como Engie Brasil, CPFL Energia, EDP Brasil, Neoenergia, Eletrobras) historicamente possuem forte presença no ISE B3 devido à natureza regulada e de longo prazo de suas concessões.
4.2 Títulos Verdes (Green Bonds) e o Fenômeno do Greenium
Os Green Bonds (Títulos Verdes) são títulos de dívida emitidos por empresas no mercado de capitais cuja captação é vinculada por contrato à destinação exclusiva para o financiamento ou refinanciamento de projetos com benefícios ambientais comprovados (usinas solares, parques eólicos, modernização de linhas de transmissão para redução de perdas técnicas).
- O Efeito Greenium (Green Premium): Devido à altíssima demanda de investidores globais institucionais (fundos de pensão europeus) por ativos ecologicamente auditados, os títulos verdes frequentemente alcançam taxas de juros ligeiramente menores e prazos de pagamento mais longos do que os títulos convencionais da mesma empresa:
4.3 O Perigo do Greenwashing e a Atuação da CVM
O termo Greenwashing (maquiagem verde ou falsa rotulagem ecológica) define a prática corporativa desonesta de divulgar declarações, certificações falsas ou campanhas publicitárias que exageram os benefícios socioambientais de um produto ou serviço para ocultar práticas predatórias subjacentes.
- A Comissão de Valores Mobiliários (CVM), através da Resolução CVM nº 59 e Resolução CVM nº 193, estabelece critérios mandatórios e auditorias externas para relatórios ESG de companhias abertas brasileiras, impondo pesadas sanções administrativas e multas pecuniárias a companhias que veiculem informações falsas ou sem comprovação técnica auditável.
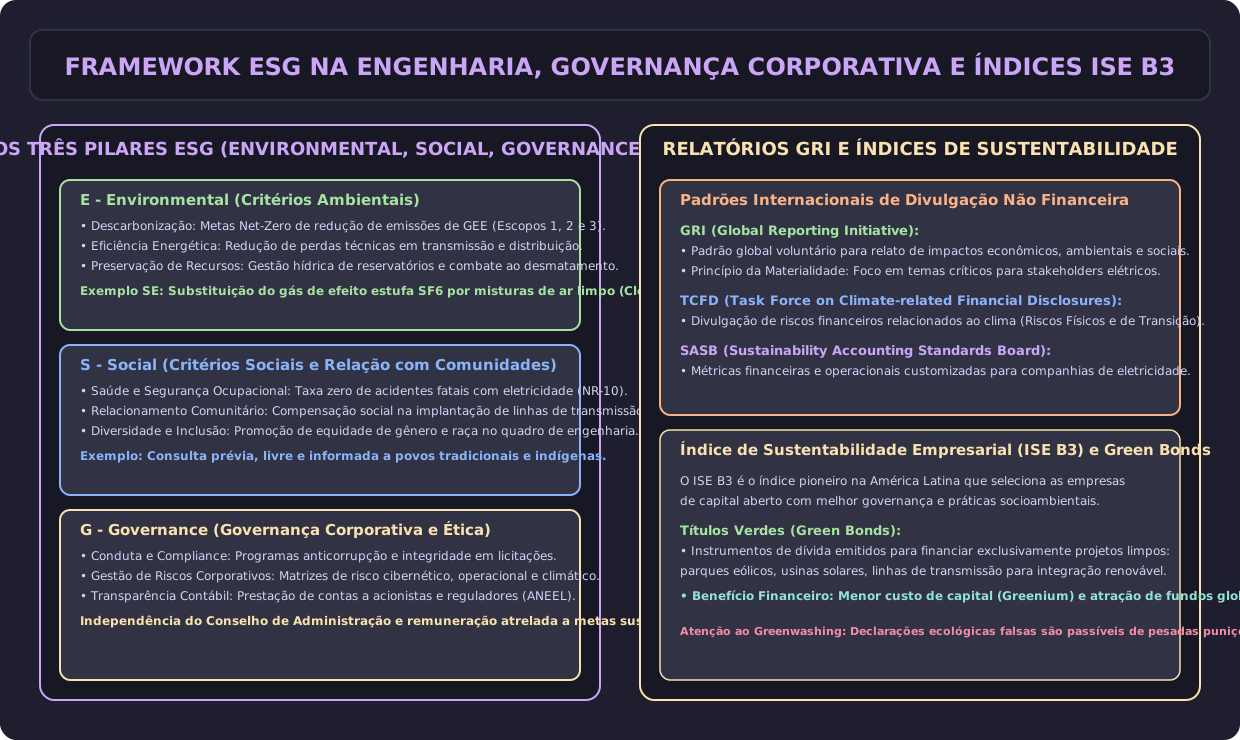
📊 5. Mapa Visual do Framework ESG e Governança Corporativa
O diagrama abaixo sintetiza a integração dos pilares E, S e G na rotina da engenharia e os mecanismos de reporte e atração de investimentos responsáveis:
📝 6. Questões de Fixação e Concursos Comentadas Passo a Passo
Questão 01 — Petrobras / Cesgranrio (Engenharia de Produção)
Enunciado: No ambiente corporativo contemporâneo, a sigla ESG (Environmental, Social and Governance) estabelece um conjunto de critérios estruturantes utilizados por investidores e órgãos reguladores para avaliar a conduta e a resiliência das empresas no longo prazo. A respeito do pilar Governança (G) do framework ESG, assinale a opção que apresenta uma prática diretamente alinhada a esse componente:
- (A) Instalação de painéis solares no telhado do refeitório da refinaria para redução do consumo elétrico.
- (B) Implementação de um programa estruturado de Compliance, com código de ética auditável, canal de denúncias independente e medidas rigorosas de combate à corrupção e desvios de conduta.
- (C) Distribuição gratuita de filtros de água potável para comunidades carentes ribeirinhas.
- (D) Substituição de copos plásticos descartáveis por canecas térmicas individuais nos escritórios.
- (E) Redução das emissões diretas de óxidos de enxofre nas chaminés dos fornos de craqueamento.
Resolução Detalhada:
- As opções A e E tratam de temas ambientais (Pilar E — Environmental).
- A opção C refere-se a relacionamento comunitário e investimento social (Pilar S — Social).
- A opção D é uma medida operacional de redução de resíduos (Pilar E).
- A opção B aborda exatamente os elementos centrais do Pilar G (Governança Corporativa): integridade, conformidade legal (Compliance), prevenção a fraudes e corrupção, transparência contábil e existência de canais de denúncia independentes e protegidos contra retaliação.
Resolução Analítica Passo a Passo: B
Questão 02 — BNDES / Cesgranrio (Analista de Sustentabilidade)
Enunciado: Segundo as diretrizes internacionais da Global Reporting Initiative (GRI) para elaboração de relatórios corporativos de sustentabilidade, o processo que consiste na identificação, priorização e seleção dos tópicos socioambientais e econômicos que possuem impactos mais significativos na cadeia de valor da organização e que influenciam decisivamente as avaliações dos stakeholders denomina-se:
- (A) Princípio da Precaução.
- (B) Análise de Balanço de Massa Estequiométrico.
- (C) Determinação da Materialidade.
- (D) Cálculo do Retorno sobre Patrimônio Líquido (ROE).
- (E) Auditoria Contábil de Caixa.
Resolução Detalhada:
- Na metodologia GRI, o conceito angular que orienta todo o conteúdo do relatório de sustentabilidade é a Materialidade.
- A Determinação da Materialidade consiste em um processo consultivo rigoroso que identifica os temas críticos (por exemplo, segurança da barragem e perda de biodiversidade para uma geradora hidrelétrica, ou taxa de acidentes elétricos para uma distribuidora), evitando relatórios superficiais e garantindo foco nos impactos reais do negócio.
Resolução Analítica Passo a Passo: C
Questão 03 — Caderno Oficial de Sustentabilidade (Questão Extraída do Módulo 07)
Enunciado: No mercado financeiro moderno, as companhias de infraestrutura e eletricidade frequentemente emitem Títulos Verdes (Green Bonds) para captar recursos destinados a novos investimentos. Sobre as características operacionais desses instrumentos de dívida, assinale a afirmação correta:
- (A) Os recursos obtidos na emissão de Green Bonds podem ser utilizados livremente para pagamento de despesas jurídicas e multas ambientais passadas.
- (B) Os Green Bonds vinculam a captação exclusivamente a projetos que gerem benefícios ecológicos tangíveis e auditáveis por terceiros, tais como implantação de parques eólicos e redução de perdas na transmissão.
- (C) Os títulos verdes são emitidos exclusivamente em moedas virtuais sem qualquer regulação da Comissão de Valores Mobiliários (CVM).
- (D) Uma empresa emissora de títulos verdes fica automaticamente desobrigada de cumprir as leis trabalhistas do país.
- (E) O custo financeiro de um Green Bond é sempre o dobro da taxa Selic brasileira.
Resolução Detalhada: Os Green Bonds (Títulos Verdes) são instrumentos financeiros de renda fixa regulados internacionalmente pela International Capital Market Association (ICMA) através dos Green Bond Principles. O capital captado é compulsoriamente carimbado para aplicação em projetos com benefícios ambientais explícitos, mensuráveis e auditados por pareceres independentes (Second-Party Opinions), proporcionando frequentemente benefícios de custo de capital (Greenium).
Resolução Analítica Passo a Passo: B
📚 7. Referências Bibliográficas e Normas Técnicas
- UNITED NATIONS GLOBAL COMPACT & THE WORLD BANK: Who Cares Wins: Connecting Financial Markets to a Changing World. Genebra: UN Global Compact, 2004.
- GLOBAL REPORTING INITIATIVE (GRI): GRI Standards: Universal Standards 2021 & Sector Standards for Electric Utilities. Amsterdã: GRI, 2021.
- TASK FORCE ON CLIMATE-RELATED FINANCIAL DISCLOSURES (TCFD): Recommendations of the Task Force on Climate-related Financial Disclosures - Final Report. 2017.
- B3 (BRASIL, BOLSA, BALCÃO): Metodologia do Índice de Sustentabilidade Empresarial (ISE B3). São Paulo: B3, 2023.
- COMISSÃO DE VALORES MOBILIÁRIOS (CVM): Resolução CVM nº 59/2021 e Resolução CVM nº 193/2023 (Divulgação de Relatórios Financeiros Relacionados à Sustentabilidade).
- ALBUQUERQUE, C. et al.: ESG: O Guia Prático para o Mercado Brasileiro. São Paulo: Almedina, 2022.